

Valtionlainojen korkojen nousua on selitetty monin tavoin. Ilmeisin selitys on kuitenkin unohtunut: pitkätkin korot seuraavat ensisijaisesti keskuspankin asettamaa ohjauskorkoa ja ovat riippuvaisia keskuspankin päätöksistä. Koska keskuspankit tekevät rahapoliittiset valintansa pitkälti inflaation hallinnan näkökulmasta, inflaation juurisyiden ymmärtäminen nousee keskeiseksi valtionlainojen korkourien ennakoinnissa. Kun meillä on jonkinlainen käsitys, miten tarjontatekijät globaalisti kehittyvät ja näkemys kokonaiskysynnän kehityksestä, voimme ennakoida myös korkojen suuntaa. Kun ymmärrämme korot politiikkamuuttujana, meillä on jatkossa paremmat mahdollisuudet hallita talouskehitystä ja estää epätoivottavia kehityskulkuja, joita nykyisestä rahapolitiikan mallista monille talouden sektoreille ja toimialoille seuraa.
Viime viikkoina myös suomalaisesta talousmediasta on voinut lukea useita uutisjuttuja ja analyyseja valtion velan korkojen noususta (esim. HS, Kauppalehti (1), Kauppalehti (2) , Talouselämä). Toimittajien kiinnostuksen aiheeseen on herättänyt kesän jälkeen tapahtunut valtioiden velkakirjojen markkinakorkojen (tuottovaateiden) vauhdikas kohoaminen ympäri maailmaa. Viimeaikainen kiihdytys tuntuu hyvinkin merkitykselliseltä, koska korot ovat nousseet jo pidemmän aikaa. Vuonna 2022 finanssipoliittinen koronaelvytys ja Venäjän Ukrainassa käynnistämä hyökkäyssota inflaatiovaikutuksineen päättivät lähes vuosikymmenen kestäneen ”nollakorkojen” ajan. Sen jälkeen valtionlainojen pitkät korot esimerkiksi Euroopassa ovat nousseet tasaisesti globaalia finanssikriisiä edeltäneelle tasolle.
Analyyseissa korkojen nousun syyksi on esitetty niin globaalin pääoman niukkuutta kuin myös valtioiden jatkuvaa velkaantumista. Ensimmäisessä tulkinnassa ajatus menee jokseenkin niin, että korko on pääoman hinta ja kun pääomaa kysytään tiettynä ajanhetkenä aiempaa enemmän eikä pääoman tarjonta pysty tähän kysynnän kasvuun reagoimaan, hinta eli korko nousee. Toisessa tulkinnassa taas asiaa katsotaan oikeastaan juuri päinvastoin: korko ymmärretään velkakirjan hinnan suhteen käänteisenä tuottovaateena ja korkojen nousun syynä pidetään velkakirjojen tarjonnan suhteellisesti nopeampaa kasvua verrattuna niiden kysyntään. Tällaisessa olosuhteessa velkakirjan hinta siis laskee ja kääntäen korko nousee.
Siinä missä ensimmäinen tulkinta nojaa uusklassisen taloustieteen niin sanottuun lainattavien varojen korkoteoriaan, jälkimmäinen tulkinta puolestaan nojaa käytännöllisempään rahoituksen teoriaan, jossa huomio kiinnittyy velkakirjan maturiteettiin, siinä luvattuun korkoon (niin sanottu kuponkikorko) sekä tämän suhteeseen aiemmin tai myöhemmin liikkeelle laskettujen velkakirjojen korkoihin. Jos minulta kysytään, näistä todellisuutta paremmin vastaava katsanto on ehdottomasti jälkimmäinen. Kuitenkin myös tämä näkökulma on puutteellinen, sillä se ei avaa tarpeeksi valtion velkakirjojen korkojen muodostumista modernissa rahataloudessa sen institutionaalista rakennetta kunnioittaen.
Nykyisessä raha- ja rahoitusjärjestelmässä, joka on käytännössä valtiorahajärjestelmä, rahakoron määrää keskuspankki ja keskuspankin määräämä rahakorko on puolestaan perusta pidemmän maturiteetin valtion velkakirjojen korolle. Logiikka on siinä, että lopulta valtion pitkä velkakin on oikeastaan rahaa ja velkakirjat kilpailevat siten aina lyhyen maturiteetin rahasopimusten (lyhyimpänä yli yön -sopimukset keskuspankissa) kanssa markkinoilla. Niinpä niiden hinnat ja siten korot kulkevat samaan suuntaan. Rahaa puolestaan tarvitsevat kaikki talouden toimijat, koska raha toimii taloudessamme viimekätisenä maksuvälineenä. Näin ollen rahalle on aina kysyntää niin kauan, kun talouden tuotantorakenteet pysyvät pystyssä ja rahalla saa hankittua ihmisten haluamia hyödykkeitä. Kaikki kuluttajat ja sijoittavat ovat lopulta riippuvaisia valtiorahasta ja joutuvat siksi pelaamaan edellä kuvatun logiikan mukaista peliä.
Tätä näkökulmaa voidaan kutsua keynesiläiseksi korkonäkemykseksi John Maynard Keynesin raha- ja rahoitusteoriaan viitaten. Yksinkertaistettuna asia menee niin, että mikäli keskuspankki sitoutuu pitämään ohjauskorkonsa esimerkiksi 1 prosentissa seuraavan 30 vuoden ajan, pitkät korot eivät rahoitusmarkkinoilla nouse kovin paljon tämän korkotason yläpuolelle. Keskuspankin lupauksen epävarmuuteen, yleiseen taloudellis-yhteiskunnalliseen epävarmuuteen ja velkakirjojen kysyntään sekä tarjontaan liittyvistä syistä korot tuskin konvergoituvat täysin 1 prosentin tasolle, mutta kovin paljon ne eivät kuitenkaan keskuspankin asettamasta lyhyestä korosta eroa. Mitä likvidimpänä keskuspankki rahamarkkinat pitää eli mitä enemmän velkakirjoja se pitää omassa taseessaan ja vastaavasti rahaa rahoitusmarkkinoiden käytössä, sitä lähemmäs ohjauskorkoa pitkät korotkin tulevat.
Kun otamme edellisen kuvauksen korkotodellisuudestamme lähtökohdaksi, hahmottuu viime vuosina, kuukausina ja viikkoina todistamallemme korkojen nousulle vielä kolmas tulkinta: valtioiden pitkät korot ovat nousseet, koska keskuspankit ovat korottaneet tai korottamassa ohjauskorkojaan. Tulevaisuuteen kurottava näkökulma on tässä siinä mielessä tärkeä, että rahoitusmarkkinatoimijat pyrkivät koko ajan ennustamaan keskuspankkien tulevia valintoja ja muiden toimijoiden reaktioita niihin, jotta pystyisivät tekemään sijoituksillaan pidemmän päälle mahdollisimman suurta voittoa. Eli jo odotus siitä, että ohjauskorot pysyvät korkealla tai nousevat entisestään, voi riittää puskemaan pitkiä korkoja ylös.
Ohjauskorkojen ja pitkien korkojen viime vuosien liikkeitä Yhdysvalloissa esittävä kuvio 1 todentaa, että edellisessä tulkinnassa saattaa olla kohtalaisen paljonkin perää. Kuviosta näemme, että pitkät korot ovat seuranneet tai ennakoineet ohjauskoron liikettä varsin vahvasti. Kun ohjauskorkoa 2010-luvun lopulla nostettiin, myös pitkä korko hilautui ylöspäin, kunnes vuoden 2019 tienoilla alkoi näyttää siltä, että Yhdysvaltojen talous ajautuu takaisin taantumaan. Silloin pitkien korkojen lasku ennakoi ohjauskoron laskua. Vuoden 2020 alussa koronaviruskriisin myötä rahapolitiikkaa kevennettiin nopeasti vielä lisää ja ohjauskorko laskettiin käytännössä takaisin nollaan. Tämä keskuspankin liike veti perässään myös pitkän koron, joka alkoi kuitenkin vähitellen nousta ennakoiden ohjauskoron palautumista korkeammalle tasolle. Vuosien 2022 ja 2023 aikana sitten koronaelvytyksen ja globaalin inflaatioshokin seurauksena ohjauskorko räjähtikin ylös ja pitkät korot seurasivat seuraavina vuosina perässä saavuttaen ohjauskoron tason kuitenkin vasta vuonna 2025, jolloin keskuspankki Fed oli jo alkanut alentaa ohjauskoroa. Kun alennustahti hiipui, pitkät korot jäivät noin 4 prosentin tasolle, kunnes vuoden 2026 aikana ne ovat taas Iranin sodan inflaatiopaineiden seurauksena lähteneet hilautumaan ylöspäin. Ajatus rahoitusmarkkinoilla näyttää olevan, että hyvin pian keskuspankin on tultava perässä ohjauskorkoaan nostaen.
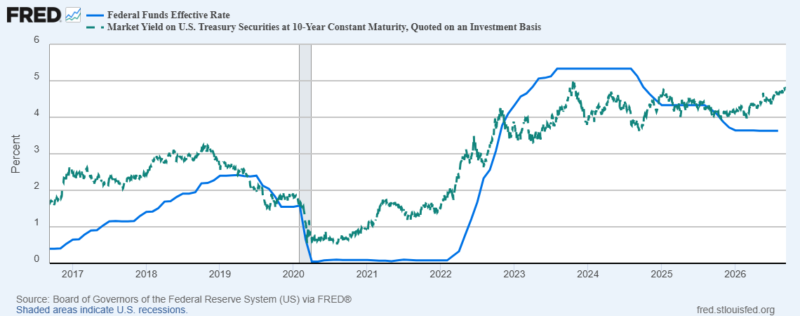
Kuvio 1. Yhdysvaltojen liittovaltion 10-vuotisen velkakirjan tuottovaade markkinoilla ja keskuspankki Fedin efektiivinen yli yön -korko (ohjauskoron toteutuma) (Lähde: Fed FRED)
Näyttää siis siltä, että keskuspankin politiikkapäätöksillä on jokseenkin merkittävä vaikutus siihen, millä tasolla valtioiden velkakirjojen pidemmät korot liikkuvat. Niin sanottu keskuspankin reaktiofunktio – se millä perusteella rahaviranomainen ohjauskorkoaan liikuttelee – näyttelee korkojen määräytymisessä hyvinkin suurta roolia. Edellä tuli jo vihjattua, että inflaatiolla ja keskuspankin korkopäätöksillä saattaa olla jonkinlainen yhteys.
Keskuspankkien mandaatti: inflaatio ensin
Jos valtion velan korkojen viimeaikainen nousu johtuu keskuspankeista, dollarivetoisessa maailmantaloudessa ennen kaikkea Yhdysvaltojen keskuspankista Fedistä ja sen rahapoliittisista päätöksistä, kiinnostavaa on tietenkin ymmärtää näiden päätösten perusteluja. Kautta historian, mutta erityisesti viimeisen viiden vuosikymmenen aikana, keskeisenä rahapolitiikan ja keskuspankkitoiminnan doktriinina on ollut, että keskuspankkien tehtävänä on pitää inflaatio kurissa. Tästä periaatteesta lipsuttiin jossain mitassa 1950-luvulta 1980-luvulle, jolloin keynesiläinen ajattelu oli voimissaan ja puolsi epäaktiivista pysyvästi matalien korkojen rahapolitiikkaa. Monetaristisen talouspolitiikan käännöksen seurauksena 1980-luvulla kuitenkin palattiin vahvasti ajatukseen, että inflaatio on ”aina ja kaikkialla monetaarinen ilmiö” (Milton Friedman), mikä käytännössä antoi keskuspankin päätehtäväksi inflaation hallinnan ja hillinnän. Erityisesti tämä ajatus on näkynyt eurooppalaisessa talous- ja raha-arkkitehtuurissa ja vuonna 1998 perustetun Euroopan Keskuspankin toimintaa koskevissa säännöissä, joissa keskuspankin ensisijaiseksi tehtäväksi määritellään inflaatiotavoitteessa pysyminen. Yhdysvaltojen Fedillä ja monella muulla keskuspankilla on sääntöjen puitteissa kaksoismandaatti, jossa inflaatiotavoitteen saavuttamisen rinnalla toivotaan keskuspankilta suotuisan työllisyystilanteen saavuttamista. Käytännössä kuitenkin inflaatiotavoite on näissäkin tapauksissa ollut keskuspankkien johtoajatuksena osittain siksi, että keskuspankit eivät ole uskoneet pystyvänsä vaikuttamaan työllisyyteen yhtä voimallisesti kuin inflaatioon.
Riippumatta siitä, onko inflaatio oikeasti puhtaasti monetaarinen ilmiö tai voiko ja kannattaako keskuspankin yrittää ohjata inflaatiota rahapolitiikalla, näin keskuspankit joka tapauksessa tänä päivänä näyttävät toimivan. Vaikka keskuspankeissa tätä nykyä tiedostetaan varsin hyvin, että inflaatioshokki voi olla peräisin rahamarkkinoista, rahoitusolosuhteista ja siten keskuspankeista riippumattomista tekijöistä, kuten esimerkiksi Iranin sodasta, ajatuksena kuitenkin on, että keskuspankit voivat toimillaan estää inflaatiopaineen pitkittymisen taloudessa. Yleisin perustelu tälle on, että rahoitusolosuhteita kiristämällä keskuspankit vähentävät yritysten investointi- ja työllistämishalukkuutta ja siten talouden palkkapaineita, jonka seurauksena inflaatioshokin vaikutus pysähtyy taloudellisessa kierrossa. Käytännössä keskuspankit siis pyrkivät heikentämään talouden kysyntäolosuhteita rahan hintaa nostamalla silloin, kun ne näkevät mistä tahansa tulleita inflaatioshokkeja.
Tästä päästäänkin siihen, että mikä tahansa hintojen nousuun taloudessa johtava kehityskulku antaa keskuspankeille perusteen lähteä kiristämään rahapolitiikkaa ja nostamaan ohjauskorkojaan. Tällöin kaikista tekijöistä, jotka nykytaloudessa voivat saada aikaiseksi hintojen nousua ja inflaatiopainetta, tulee sekä rahapolitiikan suunnan ja sitä seuraten valtion velkakirjojen korkojen määrittymisen näkökulmasta mielenkiintoisia. Inflaation syiden ymmärtäminen ja inflaatiopaineiden ennakointi on siten avain sen ymmärtämiseen, miksi rahoitusmarkkinoilla pitkät korot hinnoitellaan niin kuin ne hinnoitellaan.
Resurssirajoitteet, kysyntä ja inflaatio vuonna 2021–2026
Vuosina 2021–2023 länsimaissa kiihtyneestä inflaatiosta ja sen syistä on käyty paljon väittelyä. Tänään tutkijat ja analyytikot lienevät kuitenkin yhtä mieltä siitä, että koronaviruksen aiheuttamat yhteiskunnan sulkemiset ja näistä tuotantoon syntyneet pullonkaulat olivat keskeinen lähtölaukaus näinä vuosina todistetulle inflaatiolle. Paljon keskustelua on kuitenkin käyty siitä, mikä oli finanssi- ja rahapoliittisen elvytyksen rooli kokonaiskysynnän ylläpidossa ja oliko se omiaan aiheuttamaan lopulta inflaation kiihtymisen vuoden 2021 aikana. Venäjän hyökkäyssota Ukrainassa vuoden 2022 alussa teki inflaatioanalyyseista entistä vaikeampia: on kiistämätöntä, että sodan vaikutukset raaka-aineiden hintojen nousuun vuonna 2022 olivat merkittäviä, mutta toisaalta koronaelvytyksen hännät pitivät kysyntäolosuhteet läpi vuoden hyvinä mahdollistaen yrityksille hintojen siirtämisen kuluttajahintoihin ilman myyntivolyyminen merkittävää putoamista.
Ehkä kuitenkin yleisenä tarinana viime vuosien inflaatioshokeista voidaan summeerata, että ensin on tullut tarjontapuolen shokki, tärkeiden tuotantoresurssien saatavuuden yllättävä heikkeneminen, jonka jälkeen kysynnänsääntelypolitiikalla ei ole liian ärhäkästi painettu taloutta taantumaan ja siten poistettu inflaatiopainetta. Toisin sanoen inflaatio on ollut ensisijaisesti tarjontalähtöistä, raaka-aineiden tai valmistettujen hyödykkeiden saatavuuteen liittyvää hintojen nousua yhdistettynä yritysten kykyyn siirtää hintojen nousun vaikutus kuluttajien kannettavaksi ilman voitontekokyvyn heikentymistä.
Tätä tarinaa vahvistavat tietenkin kuluvan vuoden tapahtumat ja ennen kaikkea Hormuzinsalmen sulkeutuminen Yhdysvaltojen Iraniin kohdistuneiden sotatoimien seurauksena. Juuri kun globaalit tarjontarakenteet olivat alkaneet toipua ja vakaantua koronakriisin ja Ukrainan sodan vaikutuksista, keskuspankit olivat päässeet alentamaan korkojaan ja inflaatiopaineet olivat pitkälti kadonneet, maailma kohtasi uuden valtavan resurssirajoitteen. Ennen kaikkea tarjontarajoite osui Aasian maihin, mutta jos pahimmillaan neljännes meriteitse toimitettavasta raakaöljystä poistuu maailmanmarkkinoilta, hintavaikutukset menevät tietysti läpi koko globaalin öljymarkkinan. Myös paljon lannoitteita ja öljypohjaisia tuotteita sekä esimerkiksi metalli- ja kaasujalosteita on pudonnut pois pelistä sulun myötä.
Onkin jokseenkin ilmeistä, että viime viikkoina todistamamme pitkien korkojen nousu on suoraan riippuvainen Hormuzinsalmen tilanteesta, eikä sen kummempia selityksiä velkakirjamarkkinoiden tuoreille reaktioille tarvitse etsiä. Toki se, että samalla on käynnissä tekoälyyn liittyvä valtava investointi- ja rakentamisbuumi ympäri maailmaa, minkä seurauksena kokonaiskysynnän kasvu säilynee vahvana tulevat kuukaudet valtioiden finanssipolitiikasta riippumatta, antaa lisäpontimen olettaa inflaatiopaineiden säilyvän lähitulevaisuudessa. Kerrataan logiikka vielä: keskeisten hyödykkeiden (raaka-aineiden) tarjonta putoaa, kysyntäolosuhteet hyvät, inflaatiopaineita seuraa, keskuspankit nostavat ohjauskorkojaan, pitkät korot seuraavat perässä.
Resurssirajoitteet, kysyntä ja inflaatio lähitulevaisuudessa
Yksi viimeaikaisessa keskustelussa vahvistunut näkökulma on, että valtion velan korkojen nousu on pysyvä ilmiö tästä eteenpäin. Tätä on tietysti perusteltu ensisijaisesti sillä, että valtioiden velkaantuminen näyttää jatkuvan voimakkaana, eikä kenelläkään näytä olevan keinoja pysäyttää tätä kehitystä. Tässä tekstissä esitetyn korkotulkinnan mukaan valtion velan määrä sinällään ei ole korkotasoa ensisijaisesti määrittävä tekijä, vaan keskuspankin rahapolitiikka ja valinnat ohjauskoron suhteen. Ja kun inflaation alas painamisen mandaatti on keskuspankeissa dominoiva, silloin havaittu ja odotettu inflaatio ovat ne muuttujat, jotka valtioiden velan korkouran määrittävät.
Tulevaisuuden korkoennakoinnissa tärkeintä on näin ollen inflaatiotendenssien hahmottaminen. Miltä näyttävät resurssirajoitteet ja globaalien tarjontaketjujen tila sekä miten kehittyy kokonaiskysyntä tärkeimmillä globaalin talouden markkinoilla? Monikriisin maailmassa näihin kysymyksiin on mahdotonta antaa kovin varmaa vastausta edes yhden vuoden päähän eteenpäin, mutta jonkinlaisia perusteltuja polkuja voidaan ehkä kuitenkin hahmotella.
Esimerkiksi voidaan pohtia sitä, mitä on tapahtumassa nyt kaikkein vakavimmille pullonkauloille ja tarjontakapeikoille maailman resurssijärjestelmässä. Syyskuun aikana tilanne Persianlahdella on uudelleen kuumentunut siihen pisteeseen asti, että kesällä jo merkittävästi laskeneet raakaöljyn maailmanmarkkinahinnat ovat palanneet Iranin sodan ensimmäisten viikkojen tasolle. Mitään selkeää polkua tilanteesta ulos ei ole näköpiirissä, joten keskeisimmän maailmantalouden resurssirajoitteen voidaan olettaa pysyvän lähikuukausina paikallaan. Tämä tarkoittaa tietenkin sitä, että inflaatiopaineet tästä edelleen voimistuvat ja keskuspankit tulevat hilaamaan korkoja – myös pitkiä – ylös vuoden 2026 lopun ja vuoden 2027 aikana. Sen lisäksi, että resurssirajoite osuu suoraan energiantuotantoon, se osuu välillisesti tuotantotoimintaan maataloudesta raskaaseen teollisuuteen ja kokonaiskysynnän kehityksestä riippuen tuottaa merkittäviä ”toisen kierroksen” hintapaineita talouteen.
Maataloutta ja siten ruoan hintaa koettelevat tietysti myös lannoitteiden saatavuusongelmat ja vuoden 2027 satonäkymät ovat hyvin epävarmat. Ruoan hintaan luo lisäksi painetta erityisen voimakas El Niño -ilmiö, jonka myötä vuodesta 2027 ennustetaan jälleen ennätyslämmintä. Kuivuus ja muut sään ääri-ilmiöt ja niitä seuraavat ilmiöt, kuten maasto- ja metsäpalot, uhkaavat satoja ympäri maailmaa myös ensi vuonna. Näin ollen ruoka saattaa kallistua useistakin erilaisista, mutta toisiinsa kietoutuvista syistä johtuen.
Kuivuuden sekä muiden sään ääri-ilmiöiden myötä myös sähkön saatavuus on monilla alueilla epävarmempaa kuin vuosiin, joten myös tätä kautta energian hintoihin näyttää tulevan nousupainetta ensi vuonna. Euroopassa vesialtaat ovat tyhjiä, ydinvoimaloita ei voida käyttää täydellä teholla, tuuliolosuhteet vaihtelevat ja varavoimaa on energiamurroksen edetessä ajettu alas. Tästä hintojen nousuun saadaan lisää pontta, kun vielä maakaasun hinta on Iranin sodan myötä samanaikaisesti kohollaan.
Tarjontapuolelta katsottuna inflaatioon ei ole välittömästi odotettavissa helpotusta globaalisti, mutta entä sitten kysynnän puolelta. Millaiset ovat lähikuukasien kokonaiskysynnän näkymät eri talouksissa? Vaikka jonkinlaisia merkkejä tekoälybuumin kierroksien laskusta on ollut viime viikkoina nähtävissä (myös pelot koneiden vallankumouksesta ovat hermostuttaneet markkinoilla!) ja huipputaso monien keskeisten yhtiöiden osakkeiden arvostuksessa on lyhyellä aikavälillä saavutettu, investointisuhdanne näyttää edelleenkin vahvalta: datakeskuksia nousee ja tietokoneiden sekä niiden osien kysyntä on erittäin suurta. Niin kauan kuin investoinnit tällä tavalla rullaavat, talouksien kokonaiskysynnän olosuhteet säilyvät riittävän hyvinä kiihtyvän inflaation takaamiseksi. Lisäksi esimerkiksi Yhdysvaltojen liittovaltio pumppaa edelleen kansainväliseen talouteen kysyntää valtavin alijäämin, mikä on omiaan pitämään dollarivetoisen maailmantalouden pyörät pyörimässä. Tämä on itse asiassa tärkein todellinen kanava valtion velkaantumisen ja valtion pitkien korkojen nousun välillä: valtion luoma kysyntä yhdistettynä tarjontarajoitteisiin takaa vahvan inflaation, johon keskuspankit reagoivat.
Mikäli pörsseissä hermoilu tekoälyn tuottojen suhteen pysyy lähiaikoina hallinnassa, eikä investointibuumi pysähdy kuin seinään, inflaatiopaineiden voidaan olettaa pysyvän erittäinkin vahvoina läpi vuoden 2027. Tällöin sekä ohjauskoroissa, lyhyissä koroissa että pitkissä koroissa on edelleen nousuvaraa ja ”korkokurimus” ottaa lisää kierroksia tulevinakin kuukausina. Oikeastaan vain merkittävä ja äkillinen reaalitaloudellinen taantuma voisi kääntää tämän kehityksen, mutta sen toteutumisen todennäköisyys on varmaankin pienempi kuin sen, että taantumaa ei tule.
Koska maailma on tällä hetkellä täynnä epävarmuuksia, yllätyksiä ja monimutkaisia toisiinsa kietoutuvia kehityskulkuja, vuotta 2027 pidemmälle inflaatiota ja siten korkojen suuntaa tuskin kannattaa alkaa ennustamaan.
Lopuksi
Valtion velkakirjojen korkoihin liittyy paljon tunnetta ja spekulaatiota. Tämän kirjoituksen alussa siteeratut julkiset puheenvuorot ovat oikeastaan maltillisimmasta päästä siitä, mitä kaikkea erityisesti nousevasta korkourasta luetaan ulos. Räväkämmissä tulevaisuusskenaarioissa puhutaan jo muun muassa globaalin dollarijärjestelmän purkautumisesta, mistä itse asiassa on rahoitusmarkkinoilla lanseerattu aktuaalinen kauppamallikin, jossa valtion velkakirjojen sijaan ostetaan kultaa ja kryptovaluuttoja. Tietysti myös erilaiset romahdusajattelijat ja länsimaiden rappion julistajat ovat olleet liikkeellä korkokehityksen ympärillä jo pidemmän aikaa.
Tästäkin syystä on tärkeää ymmärtää korkojen nousun perussyy: havaittu inflaatio on keskeinen korkojen nousun ajuri ja että lopulta todistamamme korkouran perustana on vakaan ja rahoitusjärjestelmää ylläpitävän instituution eli keskuspankin toiminta sekä markkinoiden odotukset sitä kohtaan (ja perustan perustana valtioraha viimekätisenä maksuvälineenä). Tämä ei kuitenkaan tarkoita, että valtion velan korkojen nousua pitäisi vähätellä, tai ettei siinä olisi mitään ongelmallista tai ettei toisenlaisella politiikalla suoraan korkotasoa tai ensin inflaatiota ja sitä kautta korkotasoa voitaisi hallita nykyistä paremmin.
On nimittäin melko selvää, että inflaatio ja korot osuvat hyvin eri tavoin paitsi toisistaan eriävässä taloudellisessa asemassa oleviin kotitalouksiin myös eri talouden toimialoille sekä sektoreille. Siksi inflaatio- ja korkourilla on suuri vaikutus talouden rakenteisiin, sekä tarjonta- että kysyntärakenteisiin. Esimerkiksi ekologisen kriisiin vastaavan kestävyysmurroksen näkökulmasta olisi tärkeää, että inflaatiokehitys ja korkokehitys olisivat talouksissamme sellaisia, että ne kirittäisivät kestävien rakenteiden syntyä ja ajaisivat hallitusti alas kestämättömiä rakenteita. Tällä hetkellä kuitenkin näyttää ilmeiseltä, että tämän varmistamiseksi politiikkamme ovat puutteellisia tai kokonaan vääriä. Tulevissa kirjoituksissani lupaankin hahmotella, miten rahapolitiikan ja inflaationhallinnan käytäntöjä tulisi globaalisti muuttaa, jotta kestävyysmurroksella olisi paremmat edellytykset onnistua.
Jussi Ahokas
Tutkija, ekonomisti